Bagi banyak konsumen, iPhone terbaru merupakan investasi finansial yang signifikan. Dengan model-model unggulan yang sering kali berharga ratusan dolar, banyak orang beralih ke skema cicilan untuk mengelola pengeluaran tersebut. Program-program ini memungkinkan Anda menyebarkan biaya perangkat selama beberapa bulan, sering kali mengubah pembayaran sekaligus dalam jumlah besar menjadi tagihan bulanan yang lebih mudah dikelola. Baik saat meningkatkan versi perangkat Anda saat ini atau beralih sepenuhnya ke ekosistem baru, memahami cara kerja opsi pembiayaan ini sangat penting untuk menjaga anggaran dan kesehatan kredit Anda.
Memahami Mekanisme Pembiayaan Cicilan
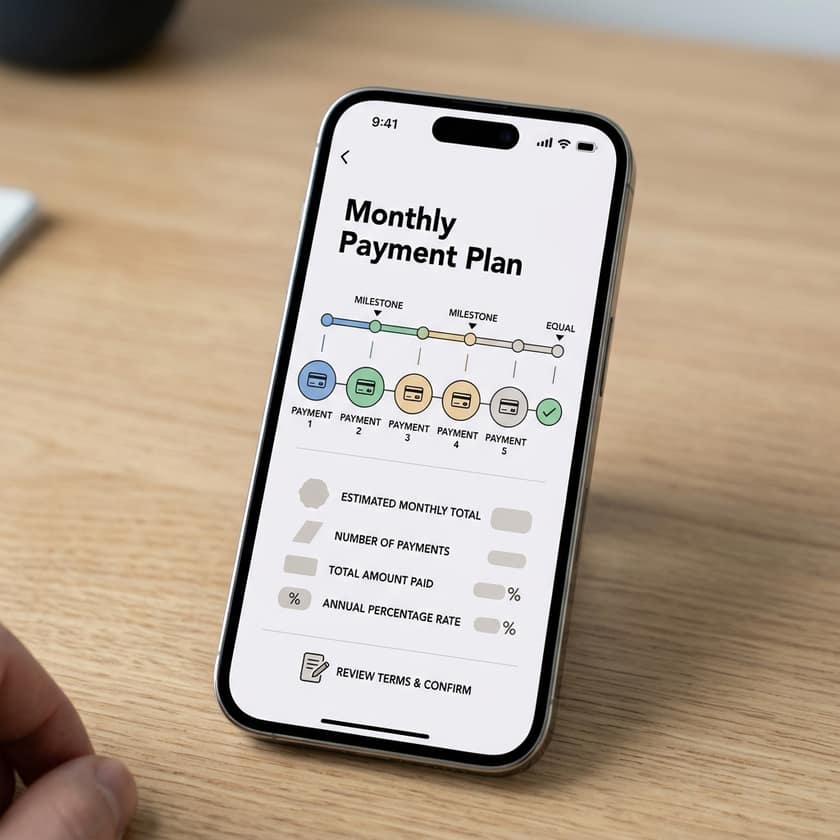
Skema cicilan untuk smartphone berfungsi serupa dengan pinjaman pribadi, tetapi biasanya terikat pada perjanjian peritel atau operator tertentu. Dalam konteks iPhone, struktur yang paling umum melibatkan perjanjian 0% APR (Annual Percentage Rate). Ini berarti jika Anda mematuhi jadwal pembayaran dan memenuhi persyaratan kredit tertentu, Anda tidak akan membayar bunga apa pun atas jumlah pinjaman tersebut. Pada dasarnya, Anda membayar harga pas dari ponsel tersebut yang dibagi dengan jumlah total bulan dalam kontrak, seperti 12, 24, atau 36 bulan.
Namun, sangat penting untuk membaca ketentuan terperincinya. Beberapa program mungkin menawarkan pembiayaan promosi yang dapat beralih ke suku bunga tinggi jika ada pembayaran yang terlewat atau jika saldo tidak dilunasi secara penuh pada akhir jangka waktu. Selalu konfirmasikan ketentuan spesifik yang terkait dengan peritel atau operator Anda sebelum menandatangani perjanjian. Skema yang tampak terjangkau di atas kertas dapat menjadi mahal jika Anda terjerumus ke dalam perangkap fasilitas kredit berbunga tinggi di kemudian hari.
Komponen Utama Skema Pembayaran iPhone
| Fitur | Manfaat Umum | Pertimbangan Utama |
|---|---|---|
| Suku Bunga Pembiayaan | 0% APR | Tunduk pada persetujuan kredit |
| Jangka Waktu Pembayaran | 12, 24, atau 36 bulan | Menentukan jumlah pembayaran bulanan |
| Hadiah | 3% Daily Cash Back | Sering kali memerlukan kartu bermerek khusus |
| Siklus Upgrade | Tahunan atau Dua tahunan | Periksa persyaratan kelayakan |
| Metode Pembayaran | Penagihan otomatis | Harus menjaga akun tetap aktif |
Mengevaluasi Kesiapan Finansial Anda
Sebelum Anda berkomitmen pada skema cicilan jangka panjang, pertimbangkan dampaknya terhadap arus kas bulanan Anda. Meskipun pembayaran perangkat tergolong terjangkau pada angka $24.95 atau jumlah serupa, ini tetap merupakan komitmen berkelanjutan yang memengaruhi pendapatan diskresioner Anda. Tanyakan pada diri Anda apakah Anda benar-benar membutuhkan model termahal, atau apakah opsi yang lebih ramah anggaran sudah memadai. Selain itu, pertimbangkan apakah Anda tipe pengguna yang melakukan upgrade setiap tahun atau setiap tiga tahun. Jika Anda sering melakukan upgrade, program tukar tambah atau program siklus upgrade khusus mungkin lebih hemat biaya daripada skema pembelian standar.
Faktor lain yang perlu dipertimbangkan adalah asuransi dan perlindungan. Karena ponsel tersebut menjadi milik Anda—atau sedang dibiayai menggunakan kredit Anda—kerusakan atau kehilangan dapat merugikan secara finansial jika Anda tidak memiliki perlindungan asuransi. Banyak skema cicilan menawarkan AppleCare terintegrasi atau paket perlindungan serupa yang dapat digabungkan ke dalam pembayaran bulanan. Meskipun ini meningkatkan tagihan bulanan, ini melindungi investasi Anda dari kerusakan yang tidak disengaja, yang merupakan kejadian umum pada perangkat seluler.
Tips Cerdas Berbelanja dengan Cicilan
- Selalu konfirmasikan APR. Hindari skema yang tidak berlabel bunga 0% dengan jelas, karena skema bunga yang ditangguhkan dapat membebani biaya besar.
- Periksa penawaran hadiah. Carilah program yang menawarkan cash back, seperti hadiah harian 3%, yang secara efektif dapat menurunkan total biaya perangkat seiring berjalannya waktu.
- Tinjau nilai tukar tambah. Jika Anda melakukan upgrade, periksa apakah peritel menawarkan kredit langsung untuk ponsel lama Anda guna mengurangi jumlah total yang dibiayai.
- Baca ketentuan terperinci. Secara khusus, perhatikan biaya tersembunyi atau persyaratan layanan wajib yang mungkin disertakan dalam perjanjian cicilan.
- Pertimbangkan durasi cicilan. Skema 36 bulan memang menurunkan pembayaran bulanan, tetapi mengikat Anda pada ponsel tersebut untuk jangka waktu yang lebih lama. Pastikan hal itu sesuai dengan siklus upgrade Anda.
Ketika Anda memilih suatu skema, Anda secara efektif menandatangani perjanjian kontrak. Sebagian besar penyedia akan secara otomatis menagih jumlah yang telah disepakati ke akun atau kartu Anda yang tertaut. Berhati-hatilah untuk selalu menjaga dana yang cukup di akun tersebut. Keterlambatan pembayaran dapat menyebabkan denda keterlambatan, potensi penurunan skor kredit Anda, atau, dalam beberapa kasus, hilangnya tingkat bunga promosi 0%. Pembayaran otomatis memang nyaman, tetapi mengharuskan Anda untuk tetap waspada terhadap saldo rekening bank Anda guna menghindari cerukan atau biaya penolakan pembayaran.
Terakhir, lihatlah ke masa depan. Teknologi berkembang pesat, dan menjelang tahun 2026, fitur-fitur yang tersedia di iPhone saat ini kemungkinan besar akan dianggap sebagai standar biasa. Membeli perangkat kelas atas dengan skema cicilan adalah cara yang bagus untuk mengakses teknologi terkini, tetapi pastikan perangkat yang Anda pilih dapat memenuhi kebutuhan Anda selama durasi skema pembayaran berlangsung. Teliti siklus hidup dukungan yang diharapkan dari perangkat tersebut dan bandingkan dengan jangka waktu cicilan yang Anda pilih untuk memastikan Anda mendapatkan nilai terbaik untuk uang Anda.