Memahami Pembiayaan Mobil Bayar Bulanan
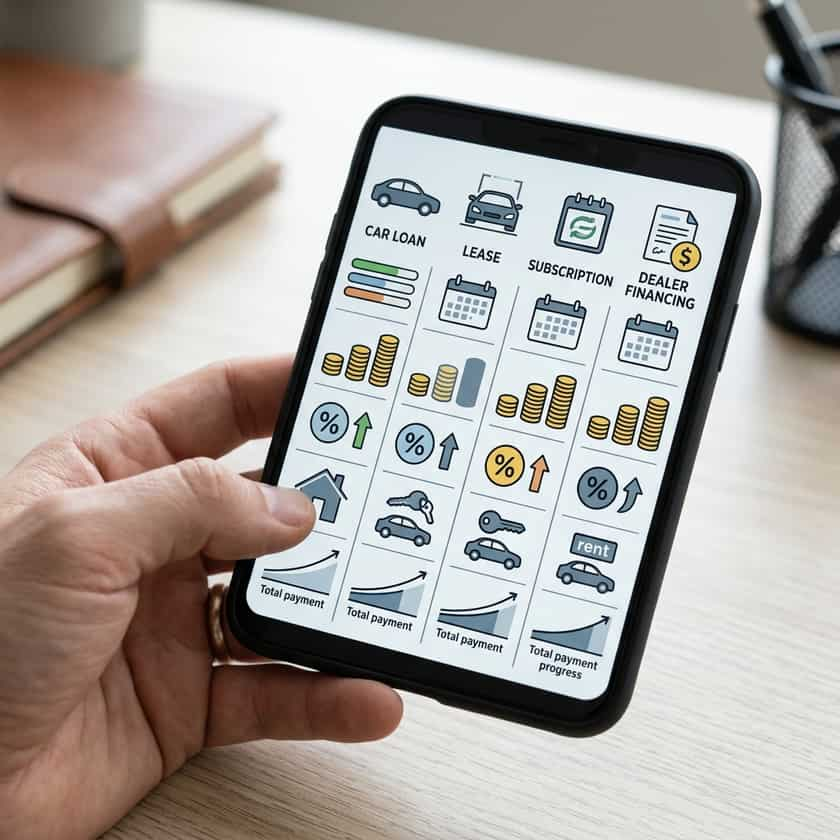
Pengaturan kendaraan bulanan dapat mencakup pinjaman mobil, sewa (lease), langganan, atau pembiayaan yang disediakan dealer. Masing-masing menghasilkan kombinasi pembayaran, kepemilikan, jarak tempuh, asuransi, perawatan, dan tanggung jawab akhir kontrak yang berbeda. Pembayaran iklan yang rendah mungkin bergantung pada uang muka, tukar tambah (trade-in), riwayat kredit yang kuat, batas jarak tempuh, jangka waktu panjang, atau pengecualian pajak dan biaya. Mulailah dengan kebutuhan kendaraan dan transportasi, lalu bandingkan penawaran tertulis menggunakan asumsi yang sama. Persetujuan tidak membuktikan keterjangkauan, dan pembayaran bulanan saja tidak menunjukkan total jumlah yang dibayarkan atau biaya berkelanjutan untuk mengoperasikan kendaraan.
Jenis Utama Pembayaran Mobil Bulanan
- Pinjaman mobil: Dana pinjaman digunakan untuk membeli kendaraan; bandingkan jumlah yang dibiayai, APR, biaya keuangan, jangka waktu, jadwal pembayaran, hak gadai/jaminan (lien), dan total pembayaran.
- Sewa (Lease): Pembayaran umumnya mencakup penggunaan kendaraan berdasarkan ketentuan kontrak; tinjau ketentuan jarak tempuh, keausan, asuransi, biaya, pengembalian, dan opsi pembelian.
- Langganan kendaraan: Layanan dan item yang disertakan bervariasi menurut penyedia; verifikasi ketersediaan kendaraan, asuransi, perawatan, jarak tempuh, opsi tukar unit, deposit, dan ketentuan pembatalan.
- Pembiayaan yang diatur dealer: Dealer dapat menawarkan kredit dari satu atau beberapa pemberi pinjaman; bandingkan dengan penawaran luar dan tinjau setiap produk tambahan (add-on) opsional.
- Beli di sini, bayar di sini (Buy here, pay here): Dealer menyediakan atau mengatur kredit internal; periksa APR, metode pembayaran, konsekuensi keterlambatan, ketentuan penarikan kembali (repossession), dan pelaporan kredit.
Dengan pinjaman mobil, jumlah yang dibiayai dapat mencakup harga kendaraan yang dinegosiasikan, pajak, biaya pemerintah, dan produk opsional, dikurangi uang muka tunai atau kredit tukar tambah. Bunga dan biaya tertentu membentuk biaya peminjaman. Pinjaman dengan suku bunga tetap menggunakan suku bunga yang tidak berubah selama masa kontrak, sementara produk lain mungkin bekerja secara berbeda. Pembayaran umumnya melunasi biaya dan bunga terlebih dahulu sebelum pokok pinjaman sesuai perjanjian. Kepemilikan tunduk pada hak gadai/jaminan pemberi pinjaman sampai kewajiban dipenuhi. Mintalah pengungkapan Truth in Lending dan verifikasi bahwa APR, biaya keuangan, jumlah yang dibiayai, total pembayaran, dan jadwal pembayaran cocok dengan kesepakatan yang dibahas.
Sewa (lease) memberikan hak untuk menggunakan kendaraan selama periode tertentu berdasarkan ketentuan jarak tempuh, kondisi, asuransi, dan pembayaran. Pembayarannya mungkin lebih rendah daripada pembayaran pinjaman untuk kendaraan yang sama dalam beberapa penawaran, tetapi hasil tersebut tidak dijamin dan tidak berarti bahwa sewa berbiaya lebih murah secara keseluruhan. Tinjau jumlah yang jatuh tempo saat penandatanganan, biaya akuisisi dan pelepasan (disposition), batas jarak tempuh dan biaya kelebihan, standar keausan, ketentuan penghentian lebih awal, serta opsi pembelian. Bandingkan biaya bersih untuk perkiraan periode penggunaan, termasuk asuransi dan kemungkinan jarak tempuh, daripada hanya membandingkan jumlah nominal bulanan yang ditampilkan.
Membandingkan Opsi Pembayaran Bulanan Anda
| Fitur | Pinjaman Mobil | Sewa (Lease) | Langganan |
|---|---|---|---|
| Jalur kepemilikan | Kendaraan dibeli dengan tunduk pada hak gadai pemberi pinjaman | Tidak ada kepemilikan kecuali opsi pembelian digunakan | Biasanya tidak ada kepemilikan |
| Jarak tempuh | Tidak ada batas jarak tempuh kontrak, meski nilai berubah seiring penggunaan | Batas jarak tempuh dan ketentuan kelebihan umumnya berlaku | Batas dan biaya bergantung pada penyedia |
| Perawatan | Tanggung jawab pemilik, dengan ketentuan garansi terpisah | Tanggung jawab dan cakupan bergantung pada sewa dan garansi | Layanan yang disertakan bervariasi menurut penyedia |
| Asuransi | Pembeli harus memenuhi persyaratan hukum dan pemberi pinjaman | Pengemudi harus memenuhi persyaratan hukum dan pihak penyewa (lessor) | Cakupan yang disertakan atau terpisah bervariasi |
| Mengakhiri pengaturan | Melunasi, melakukan pembiayaan ulang (refinance), menjual, atau menukar dengan tunduk pada hak gadai | Mengembalikan, membeli, atau mengikuti opsi kontrak lainnya | Membatalkan, memperbarui, atau beralih unit berdasarkan ketentuan penyedia |
Cara Menghitung dan Menganggarkan Pembayaran Mobil Bulanan Anda
Tentukan anggaran kendaraan berdasarkan arus kas rumah tangga, bukan persentase baku secara umum. Sertakan jumlah yang jatuh tempo saat penandatanganan, pembayaran bulanan, asuransi, bahan bakar atau pengisian daya, registrasi, pajak, parkir, perawatan, ban, dan alokasi dana perbaikan. Pertimbangkan juga bagaimana pendapatan atau pengeluaran penting dapat berubah selama masa kontrak. Untuk penawaran kredit, bandingkan APR, jumlah yang dibiayai, biaya keuangan, jangka waktu, dan total pembayaran. Pinjaman dengan tenor lebih panjang dapat mengurangi cicilan terjadwal namun meningkatkan total bunga serta memperpanjang periode di mana saldo terutang mungkin melebihi nilai pasar kendaraan. Gunakan lembar kerja tertulis agar setiap penawaran dievaluasi atas dasar yang sama.
Faktor Kunci yang Memengaruhi Tarif Bulanan Anda
- Harga kendaraan dan produk tambahan: Negosiasikan kendaraan dan produk opsional secara terpisah dari diskusi pembayaran.
- Jumlah yang dibiayai: Konfirmasikan apa saja yang termasuk setelah uang muka, kredit tukar tambah, pajak, biaya, dan produk tambahan.
- APR dan biaya keuangan: Bandingkan total biaya kredit, bukan hanya suku bunga atau cicilan bulanan.
- Durasi jangka waktu: Jangka waktu yang lebih panjang dapat menurunkan cicilan tetapi meningkatkan total bunga dan risiko ekuitas negatif.
- Riwayat kredit dan persetujuan: Pemberi pinjaman menggunakan kriteria mereka sendiri; skor kredit tidak langsung menentukan tarif atau persetujuan.
- Ketentuan kontrak: Tinjau biaya keterlambatan, pelunasan dipercepat, gagal bayar, penarikan kembali (repossession), arbitrase, dan persyaratan asuransi yang diwajibkan.
Mendapatkan penawaran tertulis dari bank, credit union, pemberi pinjaman daring, atau dealer dapat memberikan poin perbandingan sebelum keputusan akhir dibuat. Pra-persetujuan (preapproval) bersifat bersyarat dan dapat berubah setelah pemberi pinjaman memverifikasi kendaraan, pendapatan, riwayat kredit, atau informasi lainnya. Hal ini tidak mewajibkan dealer untuk mengalahkan suku bunga tersebut atau menyesuaikan harga kendaraan. Pisahkan negosiasi kendaraan dari pembiayaan bila memungkinkan, dan bandingkan penawaran tertulis lengkap dari dealer dengan penawaran luar menggunakan jumlah pinjaman dan jangka waktu yang sama. Batasi pengajuan pinjaman hanya pada yang benar-benar ingin Anda evaluasi dan tanyakan bagaimana setiap pemeriksaan kredit dapat memengaruhi riwayat kredit Anda.
Peran Penjamin (Co-signer) dan Tukar Tambah
Seorang penjamin (co-signer) bertanggung jawab secara hukum atas hutang tersebut dan dapat menghadapi kerusakan riwayat kredit atau penagihan jika terjadi gagal bayar; riwayat kredit yang baik tidak serta-merta menjamin persetujuan atau suku bunga tertentu. Kedua pihak harus menerima dan meninjau perjanjian lengkap. Tukar tambah dapat mengurangi jumlah yang dibiayai, tetapi pastikan terlebih dahulu nilai taksirannya, sisa pelunasan saat ini jika ada, dan apakah ada ekuitas negatif yang ditambahkan ke kewajiban baru. Bandingkan transaksi dengan dan tanpa tukar tambah agar harga kendaraan, pembiayaan, dan nilai tukar tetap transparan. Jangan menandatangani formulir kosong atau mengandalkan janji lisan tentang pembiayaan ulang di kemudian hari.
Pengaturan bulanan yang tepat adalah yang ketentuan tertulisnya sesuai dengan kebutuhan dan anggaran pembeli setelah total biaya dan risiko dipertimbangkan. Bandingkan beberapa penawaran bila memungkinkan, baca pengungkapan yang diwajibkan sebelum menandatangani, dan pastikan berkas akhir cocok dengan kendaraan yang dinegosiasikan, harga, produk tambahan, tukar tambah, APR, jangka waktu, dan jadwal pembayaran. Jika pembayaran bulanan hanya dapat tercapai dengan memperpanjang tenor melebihi periode risiko yang nyaman atau dengan mengabaikan biaya operasional penting, pertimbangkan kembali pilihan kendaraan atau struktur pembiayaannya. Simpan salinan pengajuan, pengungkapan, kontrak, garansi, kuitansi, dan catatan pembayaran.