Perkembangan Pinjaman Konsumen dan Pinjaman Point-of-Sale
Dalam lanskap keuangan pribadi yang berkembang pesat, fasilitas kredit tradisional semakin banyak berbagi ruang dengan alternatif pembiayaan point-of-sale. Struktur pinjaman skala kecil ini, yang kerap disebut sebagai layanan Beli Sekarang, Bayar Nanti (Buy Now, Pay Later atau BNPL), menawarkan metode alternatif bagi konsumen untuk mengelola arus kas tanpa hanya mengandalkan kartu kredit berbunga tinggi atau pinjaman bank formal. Perusahaan seperti Klarna telah muncul sebagai pemain terkemuka dalam ekosistem ini, memfasilitasi perolehan barang dan jasa secara instan sembari membagi kewajiban pembayaran dalam jangka waktu yang terkelola. Seiring instrumen keuangan ini menjadi opsi standar di layar pembayaran checkout di ribuan situs web ritel, memahami mekanisme, perjanjian hukum, dan potensi implikasi dari pinjaman mikro menjadi sangat penting bagi konsumen modern.
Membedah Struktur Pembiayaan Utama Klarna
Klarna beroperasi melalui beberapa program berbeda yang disesuaikan dengan beragam kebutuhan keuangan dan ukuran transaksi. Format yang paling dikenal adalah struktur 'Pay in 4', yang dirancang untuk pembelian harian berukuran lebih kecil dengan membagi total jumlah transaksi menjadi empat kali cicilan yang sama besar. Untuk pembelian lebih besar yang memerlukan periode pembayaran lebih panjang, Klarna menyediakan pinjaman pribadi terstruktur yang sangat mirip dengan rencana pembiayaan ritel tradisional. Cicilan bulanan jangka panjang ini memerlukan perjanjian pinjaman formal dan tunduk pada suku bunga yang bervariasi berdasarkan kelayakan kredit peminjam. Menavigasi opsi-opsi ini secara sukses membutuhkan pemahaman yang jelas mengenai kapan bunga berlaku, bagaimana jadwal pembayaran diberlakukan, serta ketentuan khusus yang disetujui di kasir checkout virtual.
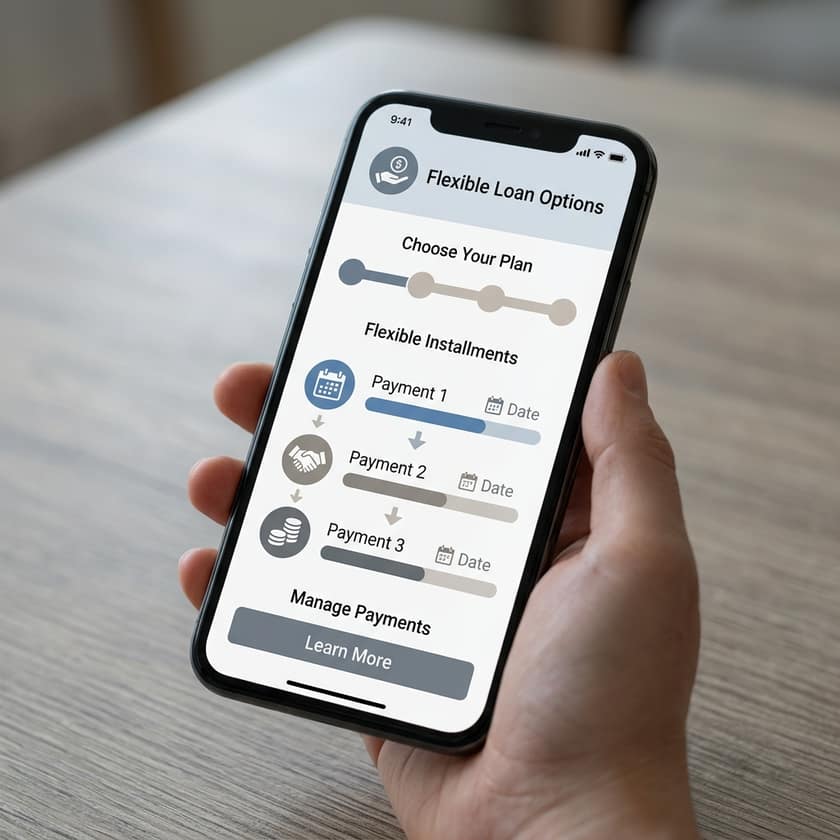
- Pay in 4: Membagi total nilai pesanan menjadi empat kali cicilan yang sama, dengan pembayaran pertama jatuh tempo saat checkout dan tiga sisanya jatuh tempo setiap dua minggu.
- Pay in 30 Days: Memungkinkan konsumen menerima dan memeriksa produk mereka sebelum melakukan pembayaran apa pun, menunda tagihan penuh hingga satu bulan.
- Pembiayaan Bulanan: Menawarkan pinjaman pribadi terstruktur dari 6 hingga 36 bulan untuk pembelian konsumen yang lebih besar, yang dapat dikenakan biaya bunga.
- Integrasi Kartu Virtual: Memungkinkan pengguna membuat kartu digital sementara untuk menerapkan opsi pembayaran fleksibel di peritel luar jaringan mitra Klarna.
- Sistem Autopay: Menjadwalkan penarikan dana secara otomatis dari kartu debit atau rekening bank yang terhubung guna meminimalkan risiko keterlambatan pembayaran dan denda terkait.
Perbandingan Produk Keuangan Klarna
| Opsi Produk | Jangka Waktu Tipikal | Suku Bunga Standar | Jenis Pemeriksaan Kredit | Frekuensi Pembayaran |
|---|---|---|---|---|
| Pay in 4 | 6 Minggu | 0% APR | Pemeriksaan Kredit Ringan (Soft Pull) | Setiap 2 Minggu |
| Pay in 30 Days | 30 Hari | 0% APR | Pemeriksaan Kredit Ringan (Soft Pull) | Pembayaran Tunggal |
| Pembiayaan Bulanan | 6 hingga 36 Bulan | 0% hingga 33.99% APR | Pemeriksaan Keras atau Ringan (Hard atau Soft Pull) | Bulanan |
Suku Bunga, Denda Keterlambatan, dan Implikasi Finansial
Meskipun produk jangka pendek Klarna seperti 'Pay in 4' dipasarkan sebagai alternatif bebas bunga, pengguna harus tetap sangat waspada terhadap struktur biayanya. Apabila pembayaran otomatis gagal akibat dana tidak mencukupi atau informasi kartu telah kedaluwarsa, biaya keterlambatan dapat dikenakan, dengan tunduk pada batas atas negara bagian dan batas regulasi. Sebaliknya, opsi pembiayaan bulanan berfungsi selayaknya pinjaman konsumen tradisional, dengan suku bunga persentase tahunan (APR) yang dapat mencapai hingga 33.99% tergantung pada profil kredit pemohon dan peritel tertentu. Seiring berjalannya waktu, menanggung saldo berbunga tinggi di beberapa pinjaman POS sekaligus dapat menimbulkan beban utang yang signifikan, menegaskan pentingnya menganalisis ketentuan mendasar sebelum menyetujui perjanjian pinjaman digital apa pun.
Biaya pinjaman jangka panjang melalui platform pembiayaan ritel bergantung langsung pada produk yang dipilih. Meskipun opsi bebas bunga tidak mengakumulasi biaya jika dibayar tepat waktu, opsi tersebut tidak membangun riwayat kredit dalam pengertian tradisional, mengingat pembayaran BNPL jangka pendek umumnya tidak dilaporkan ke biro kredit utama. Di sisi lain, produk pembiayaan bulanan terstruktur dapat dilaporkan, yang berarti perilaku pembayaran yang positif dapat membantu membangun skor kredit, sedangkan kelalaian atau gagal bayar akan merusak skor kredit seseorang secara nyata. Dualitas ini menjadikannya sangat penting untuk memperlakukan pinjaman mikro dengan disiplin finansial yang sama seperti saat mengelola pinjaman kendaraan bermotor atau hipotek rumah.
Penilaian Kredit dan Kriteria Pengajuan
Untuk memenuhi syarat pinjaman kecil atau paket cicilan melalui Klarna, pemohon harus melewati penilaian kredit cepat saat checkout. Untuk opsi standar bebas bunga, proses ini melibatkan pemeriksaan kredit ringan yang tidak memengaruhi skor kredit pemohon maupun muncul pada laporan konsumen yang dilihat oleh pemberi pinjaman lain. Namun, untuk pinjaman pembiayaan bulanan dengan durasi lebih panjang, Klarna dapat melakukan pemeriksaan kredit standar yang dapat memengaruhi skor kredit. Proses persetujuan bersifat dinamis, mempertimbangkan riwayat transaksi sebelumnya dengan platform, total utang yang belum lunas, nilai keranjang belanja saat ini, dan data kredit eksternal untuk menentukan batas pinjaman maksimum bagi setiap transaksi checkout tertentu.
Panduan Peminjaman Digital yang Bertanggung Jawab
Menggunakan teknologi keuangan modern secara efektif memerlukan pendekatan proaktif terhadap anggaran pribadi. Konsumen sebaiknya menghindari memperlakukan platform pinjaman POS sebagai sarana untuk membeli barang yang melebihi kapasitas anggaran bulanan mereka yang realistis. Praktik yang baik adalah melacak cicilan yang belum terselesaikan di semua platform secara menyeluruh, guna memastikan total pembayaran dua mingguan tidak berbenturan dengan kebutuhan pokok seperti perumahan, tagihan utilitas, atau target tabungan. Mengatur pengingat kalender, menyediakan dana cadangan di rekening bank yang terhubung, dan segera memperbarui metode pembayaran yang kedaluwarsa akan membantu mencegah denda keterlambatan yang tidak diinginkan serta memastikan bahwa pembiayaan point-of-sale tetap menjadi alat bantu yang bermanfaat dan bukan sumber stres finansial.